Долговая ловушка: почему кредиты стали единственным выходом для россиян на фоне кризиса
Большинство россиян в долговой ловушке: почему кредиты стали единственным выходом на фоне кризиса
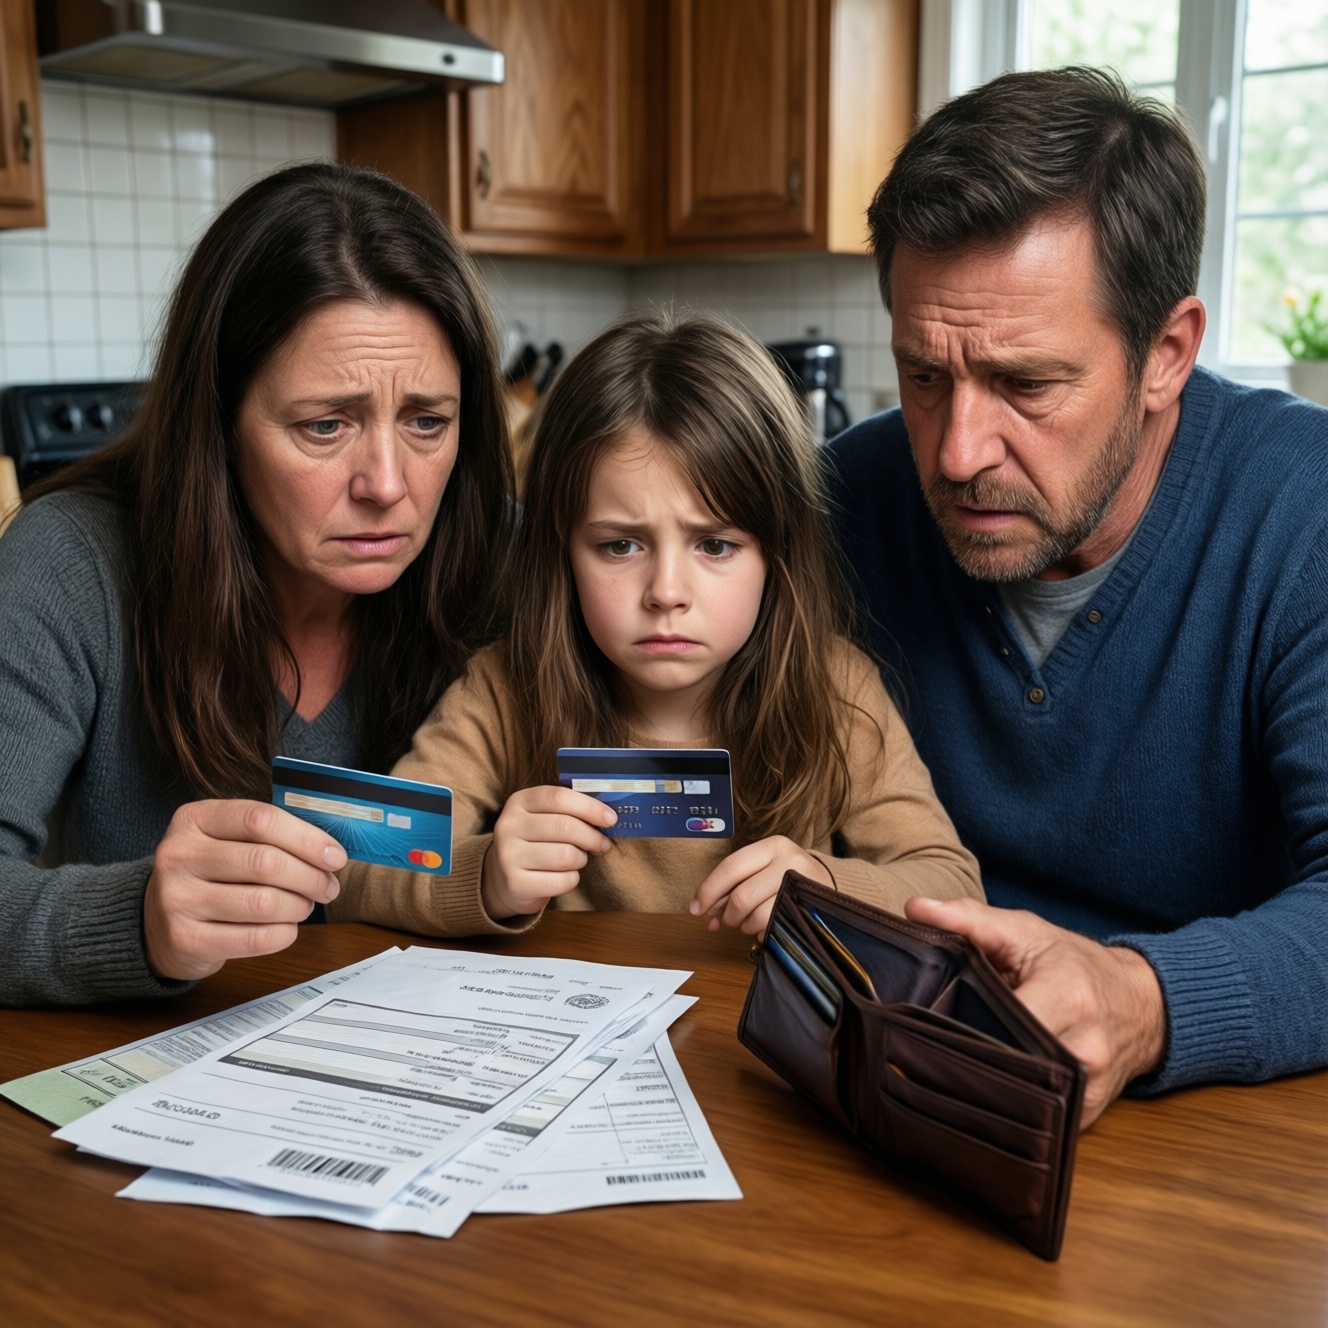
Когда доходов не хватает на привычные расходы, кредит часто выглядит быстрым способом закрыть финансовый разрыв. Деньги можно получить быстрее, чем найти дополнительный заработок или накопить нужную сумму. Но если заёмные средства идут не на крупную покупку, а на повседневные нужды, обязательства постепенно становятся постоянной частью семейного бюджета. Так возникает долговая ловушка: новый кредит помогает расплатиться со старым, но не устраняет причину нехватки денег.
Особенно уязвимы домохозяйства, у которых почти нет сбережений. Поломка автомобиля, лечение, задержка зарплаты или незапланированный платёж способны нарушить бюджет на месяцы вперёд. В такой ситуации кредит позволяет быстро решить текущую проблему, однако вместе с деньгами заёмщик получает проценты и регулярные платежи. Чем меньше свободных средств остаётся после оплаты жилья, питания и коммунальных услуг, тем труднее выдерживать график погашения.
Долговая нагрузка редко возникает за один день. Сначала человек оформляет небольшую сумму, рассчитывая вернуть её без серьёзных последствий. Затем появляются новые расходы или снижается доход, и выплату приходится переносить, перекрывать кредитной картой или рефинансировать. Даже если очередной заём временно облегчает ситуацию, общая сумма обязательств может расти, а доля платежей в ежемесячном бюджете - увеличиваться.
Ключевой риск заключается в том, что кредит начинают воспринимать как продолжение зарплаты. Заёмные деньги позволяют поддерживать прежний уровень потребления, но создают обязательства на будущее. Если доход не растёт, а цены и расходы увеличиваются, свободных средств становится всё меньше. В результате человеку приходится выбирать между своевременным погашением долга и другими важными потребностями.
Особую осторожность стоит проявлять с кредитными картами и займами с небольшими ежемесячными платежами. Низкий платёж сам по себе не означает, что кредит выгоден: срок возврата может оказаться продолжительным, а итоговая переплата - значительной. Перед оформлением важно смотреть не только на сумму, которую нужно внести в ближайший месяц, но и на полную стоимость кредита, срок, комиссии и последствия просрочки.
Чтобы оценить реальное положение, полезно составить список всех долгов: указать остаток, ставку, дату платежа и обязательную сумму. Затем нужно сопоставить ежемесячные платежи с устойчивым доходом, не считая премии и случайные поступления гарантированными деньгами. Если после обязательных расходов не остаётся резерва, новый кредит может лишь усилить финансовое давление.
При первых признаках трудностей лучше не ждать просрочки. Следует связаться с кредитором и выяснить, доступны ли изменение графика, реструктуризация или другие законные варианты урегулирования задолженности. Такие меры не отменяют долг и могут повлиять на общую сумму выплат, поэтому условия необходимо внимательно изучать до согласия. Одновременно стоит проверить бюджет и определить расходы, которые можно временно сократить без ущерба для здоровья и безопасности.
Рефинансирование способно помочь, если новый договор действительно снижает стоимость обслуживания долга или делает график посильнее. Но оформление ещё одного кредита без расчётов - не решение проблемы. Важно учитывать все комиссии, страховки, срок выплат и итоговую переплату. Уменьшение ежемесячного платежа за счёт более длинного срока иногда означает, что в итоге заёмщик заплатит больше.
Полезной защитой от новых долгов становится небольшой резерв на непредвиденные расходы. Его не обязательно создавать сразу: даже регулярное откладывание небольшой суммы помогает со временем снизить зависимость от кредитной карты при первой же финансовой неожиданности. Если доход нестабилен, разумно планировать обязательные платежи по наиболее осторожному сценарию, оставляя запас на месяцы с меньшими поступлениями.
Кредит сам по себе не обязательно ведёт к долговой яме: многое зависит от цели займа, условий договора и возможности уверенно вносить платежи. Опасность появляется, когда заёмные деньги регулярно покрывают базовые расходы, а погашение одного долга требует нового. В такой ситуации важнее не искать очередной источник заимствований, а оценить весь бюджет, остановить рост обязательств и заранее обратиться за консультацией к квалифицированному специалисту по финансовым вопросам.